Reforma Tributária para Advogados.
Contabilidade especializada para enfrentar os desafios dessa nova era tributária.
Quem já simulou o próprio cenário não está no escuro
Robson Enes, contador responsável (CRC-PR 058983/O-2), explica em menos de 2 minutos o que muda na prática para advogados autônomos e escritórios.

Simule os Impactos da Reforma Tributária na Advocacia.
Por que o impacto será maior para advogados
Mais de 400 clientes confiam na Conect Jurídico+
Contabilidade digital com atendimento presencial em todo o Brasil.
Na Conect Jurídico+ sua advocacia terá um contador exclusivo organizar a gestão do seu negócio
Seja um advogado autônomo ou escritório de advocacia, todos terão impactos com a reforma tributária.
É só a ponta do Ice Berg.
Prepare seu escritório de advocacia com uma contabilidade especializada.
Essa é a maior revolução tributária dos últimos 60 anos.
O que todo Advogado vê
- Nova Nota fiscal
- CNPJ técnico para autônomos
- Simples Nacional não vai acabar
O que você só consegue ver com a assessoria contábil da Conect Jurídico+
- Simples hibrido ou simples regular
- Lucro presumido
- Sucessão e reorganização do escritório
- Tributação sobre honorários de sucumbência
- Distribuição de dividendos isento de IRPF
- Honorários com parcerias e reembolsos
- Sprit Payment
- Contratos e precificação
Simples Nacional Híbrido para Advogados.
Por que o impacto será maior para advogados
Escritórios de advocacia concentram seus custos em pessoas: salários, encargos, pró-labore, remuneração de associados e distribuição de resultados.
Despesas com folha de pagamento e salários não geram crédito de IBS/CBS para seus clientes.
Aqui que está o problema para advogados!
No regime híbrido escritórios terão uma alíquota elevada, mesmo com redução de 30% da base de cálculo de IBS e CBS. Escritórios de advocacia permanece optante simples nacional para os tributos mantidos no DAS, mas apura e recolhe CBS e IBS fora da guia unificada.
Isso permite apropriar créditos das aquisições e transferir créditos integrais aos clientes.
A grande questão é, apropriar de créditos de que? Sendo que a maior despesa em uma advocacia é com pessoas e este não é permitido abater créditos nos impostos a pagar.
Tributação sobre lucros e dividendos para advogados.
Agora todos os dividendos distribuídos aos advogados superiores a R$: 50.000,00 mensal ou R$: 600.000,00 anual, terão a tributação de 10% de imposto de renda.

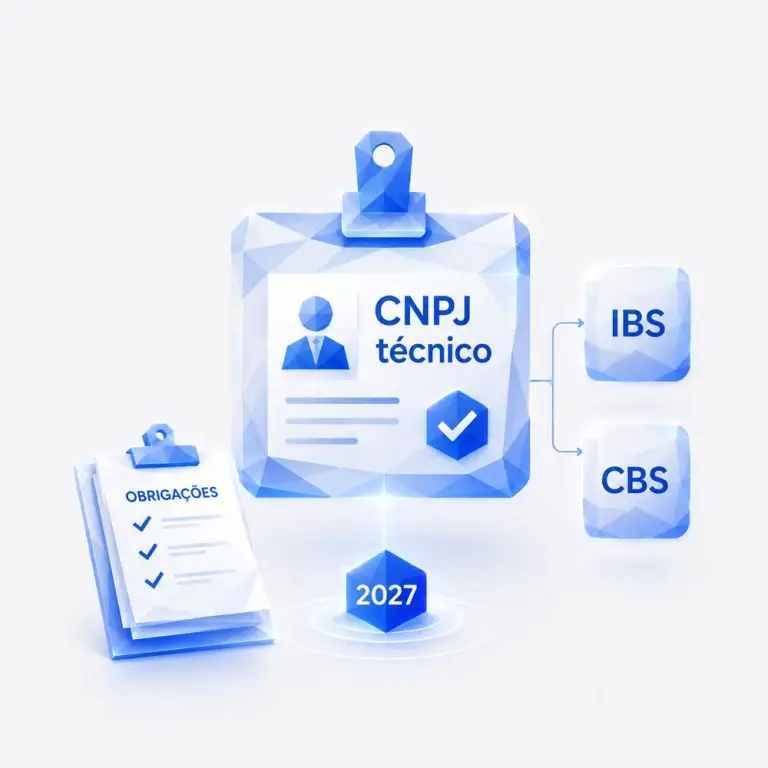
CNPJ técnico e obrigações do autônomo
A partir de 1º de janeiro de 2027, a inscrição no CNPJ técnico e a emissão dos documentos fiscais previstos na regulamentação da CBS e IBS passarão a produzir efeitos para pessoas físicas enquadradas como contribuintes ou responsáveis tributárias. A inscrição tem finalidade cadastral e não transforma automaticamente o profissional em uma sociedade de advocacia.
Como a Conect Jurídico+ prepara sua advocacia para a transição
Simulação tributária entre Simples Nacional tradicional, híbrido e regime regular de IBS e CBS, quando aplicável.
Avaliação da forma de atuação, CPF técnico ou abrir um escritório de advocacia.
Impactos operacionais, competitividade do escritório, fluxo de caixa na adesão do split payment.
Plano de adequação tributária, nova nota fiscal, distribuir lucros sem pagar imposto de renda.
Dúvidas frequentes sobre a Reforma Tributária
A transição começou em 2026. Em 2027, a CBS entra em vigor e PIS/Cofins são extintos; entre 2029 e 2032, ISS e ICMS são reduzidos gradualmente enquanto o IBS avança; em 2033, o novo modelo passa a vigorar integralmente. Obrigações cadastrais e documentais para pessoas físicas contribuintes da CBS passam a produzir efeitos em 1º de janeiro de 2027.
Sim! O cadastro nacional, apelidado de CNPJ técnico, terá sua obrigação em 2027 e todos os advogados autônomos deverão fazer os cadastros para contribuir com o IBS e CBS, dois novos impostos que a reforma trouxe para autônomos.
Não. Salários, encargos, pró-labore e lucros não são aquisições tributadas por CBS e IBS.
Não. O regime permanece, mas a forma de apuração de CBS e IBS poderá ser mantida no DAS ou realizada pelo regime regular, mediante opção.
Principalmente escritórios com clientes empresariais tributados pelo lucro real ou presumido, para os quais o crédito integral pode ter valor econômico.
Não. A data originalmente anunciada foi prorrogada para 1º de janeiro de 2027. A inscrição terá finalidade fiscal e não transformará a pessoa física em pessoa jurídica.
Para ME e EPP optantes pelo Simples Nacional, a partir de 1º de Janeiro de 2027. Outros casos dependem da integração e das regras aplicáveis ao município e ao documento fiscal.
Nas tabelas técnicas vigentes, CST 200 e cClassTrib 200052 identificam a redução de 30% para profissões intelectuais, incluindo a advocacia. As tabelas devem ser atualizadas no sistema.
Não automaticamente. É necessário que a operação seja tributada, vinculada à atividade, documentada e atenda às condições de apropriação.
Sim, embora muito questionado, seguimos a resolução de consulta SF/DEJUG nº 020, de 09 de Novembro de 2016 é considerado como honorários de advocacia.
A exclusão é clara quando a despesa é documentada diretamente em nome do cliente. Valores faturados em nome do escritório e posteriormente repassados devem ser incluídos na base, de acordo com a LC 214.
A reforma prevê mecanismos de RAD (recolhimento pelo adquirente) e split payment. A implantação será gradual e dependerá do meio de pagamento e da regulamentação operacional.
Sim. O advogado que atua de forma habitual passa à lógica de CBS e IBS, com emissão de documento fiscal, e terá inscrição cadastral no CNPJ a partir de 1º/01/2027 — o que não o transforma em pessoa jurídica. Vale comparar a pessoa física com a sociedade individual de advocacia.
O crédito tende a pesar menos quando o cliente é pessoa física, que não o aproveita. Ainda assim, mudam a emissão de notas, o preço, o caixa e a apuração — e há créditos nas suas próprias despesas (energia, software, terceirizados).
A redução exige o cumprimento dos requisitos legais (art. 127 da LC 214/2025), entre eles a atuação profissional direta dos sócios e o objeto exclusivo. Estruturas em que o sócio não exerce a advocacia merecem análise específica.
A divisão deve estar em contrato escrito, com emissão de documentos coerentes com a participação de cada profissional. Repasses e reembolsos exigem documentação adequada para não integrarem indevidamente a base de cálculo.
O split payment segrega o tributo no pagamento: parte do valor vai direto ao Fisco. O valor líquido imediato pode diminuir, ainda que a carga total não mude. Por isso é preciso recalcular o capital de giro e a política de cobrança.
Não espere a nova obrigação chegar para começar a se preparar
Mapeie agora sua forma de atuação, os cadastros, os documentos fiscais e as decisões entre CPF e CNPJ. A Conect Jurídico+ transforma essas mudanças em um plano de ação para a sua realidade.
Tatiane Dias
Sucesso do cliente